2021中國數控機床產業鏈深度解析 產業結構優化升級如何驅動行業新發展
引言
數控機床被譽為“工業母機”,是制造業高端化、智能化發展的核心裝備。2021年,中國數控機床產業在經歷了疫情沖擊后的復蘇與調整,呈現出明顯的產業鏈結構優化趨勢。從上游核心零部件到中游整機制造,再到下游應用市場,各環節的協同升級正成為推動數控機床行業高質量發展的關鍵動力。本文將從產業鏈視角出發,系統剖析2021年中國數控機床產業的格局、挑戰與升級路徑。
一、產業鏈全景:上下游聯動的基本格局
數控機床產業鏈大致可分為三個環節:
- 上游:主要包括數控系統、伺服驅動、精密軸承、滾珠絲杠、直線導軌、刀塔、主軸等核心功能部件,以及鑄件、鈑金等基礎材料與結構件。
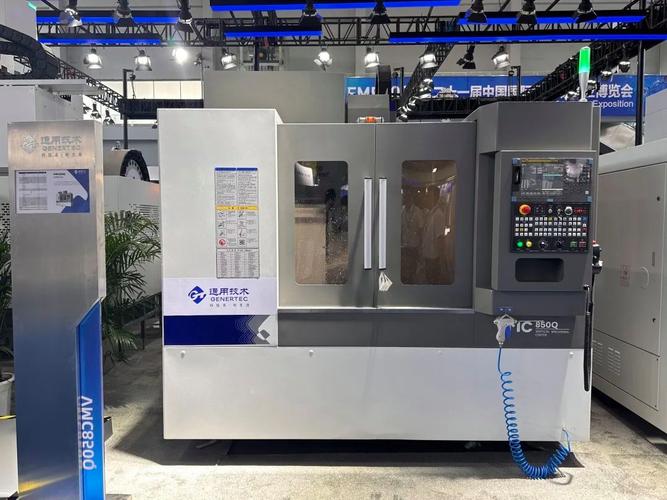
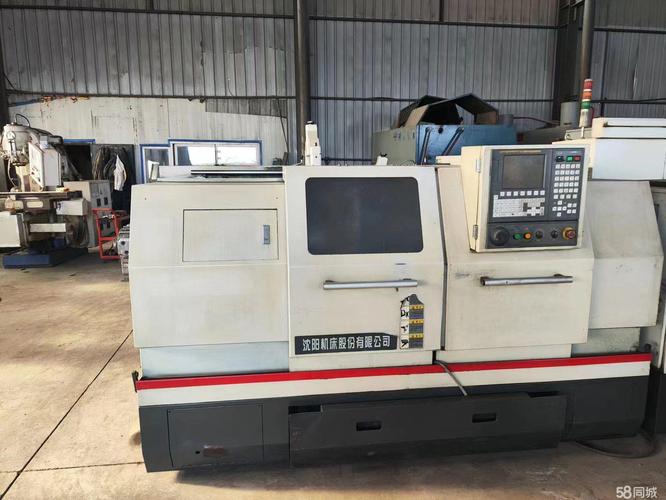
- 中游:數控機床整機制造,涵蓋數控車床、加工中心、數控磨床、特種加工機床等。
- 下游:應用領域極為廣泛,包括汽車制造、航空航天、模具加工、3C電子、工程機械、軌道交通、兵器工業等。
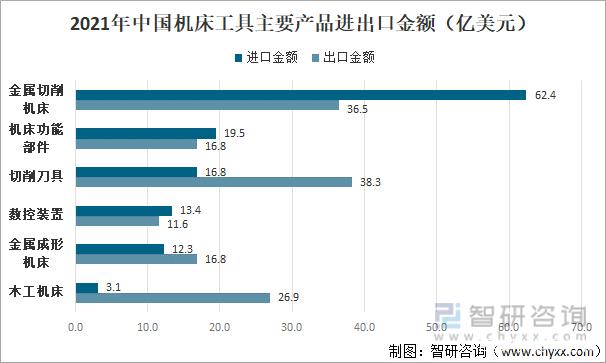
2021年,中國數控機床產業規模持續擴大,但產業鏈各環節的發展并不均衡:中游整機制造能力較強,部分領域已達到國際先進水平;而上游高端數控系統、高精度功能部件仍高度依賴進口,成為產業鏈的“卡脖子”環節。
二、上游:核心部件突圍,結構優化初顯成效
1. 數控系統:國產化率穩步提升
2021年,國產數控系統在中低端市場已占據主導地位,華中數控、廣州數控、科德數控等企業在中高端領域取得突破。五軸聯動數控系統實現小批量應用,打破了國外長期壟斷。在高端市場,發那科、西門子、海德漢等外資品牌仍占據較大份額。
2. 功能部件:從“能用”到“好用”
滾珠絲杠、直線導軌、精密軸承等關鍵零部件,國內企業如南京工藝、漢江機床、人本集團等逐步縮小與境外品牌的差距,但高精度、高剛性、長壽命產品仍以進口為主。2021年,受原材料價格上漲和供應鏈緊張影響,功能部件國產替代進程有所加快。
3. 材料與鑄件:基礎能力制約明顯
高強度鑄鐵、礦物鑄件等基礎材料在精度保持性和熱穩定性方面,國內產品與國外先進水平仍存在差距,導致國產機床在精度壽命上處于劣勢。
三、中游:整機市場分化,高端化趨勢加強
2021年,中國機床工具行業營業收入同比增長約20%,數控機床產量和訂單量均實現較快增長。產業結構呈現以下特點:
- 產品結構升級:普通機床占比持續下降,數控化率突破45%,中高端數控機床需求旺盛。
- 企業分化加劇:頭部企業如創世紀、海天精工、拓斯達等憑借規模和技術優勢擴大市場份額,缺乏核心競爭力的小企業加速出清。
- 五軸聯動等高端產品放量:航空航天、軍工領域對五軸加工中心的需求激增,科德數控、北京精雕等企業訂單飽滿。
四、下游:需求牽引,應用領域向高端遷移
下游市場的變化是驅動數控機床產業鏈升級的核心力量。
- 汽車制造:新能源汽車的快速發展帶動了一體化壓鑄、電機殼體加工等新需求,對數控機床的效率和精度提出更高要求。
- 航空航天:國產大飛機、軍用航空器放量,推動五軸聯動、高速龍門加工中心等高端裝備需求。
- 3C電子:5G手機、可穿戴設備對小型精密數控鉆攻中心的需求保持旺盛。
- 模具與機械:注塑模、壓鑄模等復雜模具加工推動高速加工中心和電火花機床的技術迭代。
五、產業結構優化升級的三大助推力
- 政策引導:《中國制造2025》、“十四五”智能制造發展規劃等政策持續聚焦高端數控機床,通過重大專項、首臺套保險補償等機制支持國產裝備的應用。
- 技術融合:人工智能、工業互聯網、數字孿生等技術與數控機床結合,催生智能數控機床,提升了加工效率與可靠性。
- 資本助力:2021年,數控機床領域投融資活躍,科創版、創業板為技術型企業提供了直接融資渠道,推動產業鏈并購整合。
六、
2021年,中國數控機床產業鏈在挑戰中加速結構調整。上游核心部件雖然薄弱但已看到突破曙光;中游整機正從規模擴張轉向質量提升;下游高端應用不斷釋放新需求,形成對產業升級的正向牽引。可以預見,隨著產業結構持續優化、國產替代縱深推進,中國數控機床產業將逐步走向全面高端化、智能化,真正成為制造強國的堅實基石。
如若轉載,請注明出處:http://www.qkqjuvd.cn/product/39.html
更新時間:2026-10-15 18:10:23